Rozwiązania biznesowe
Opłaty bankowe przy pierwszym zamówieniu: kto za co płaci
Kwota na fakturze i kwota, która wpływa na konto, rzadko są takie same. Jakie opłaty kryją się w płatności transgranicznej i jak działa podział kosztów między stronami.
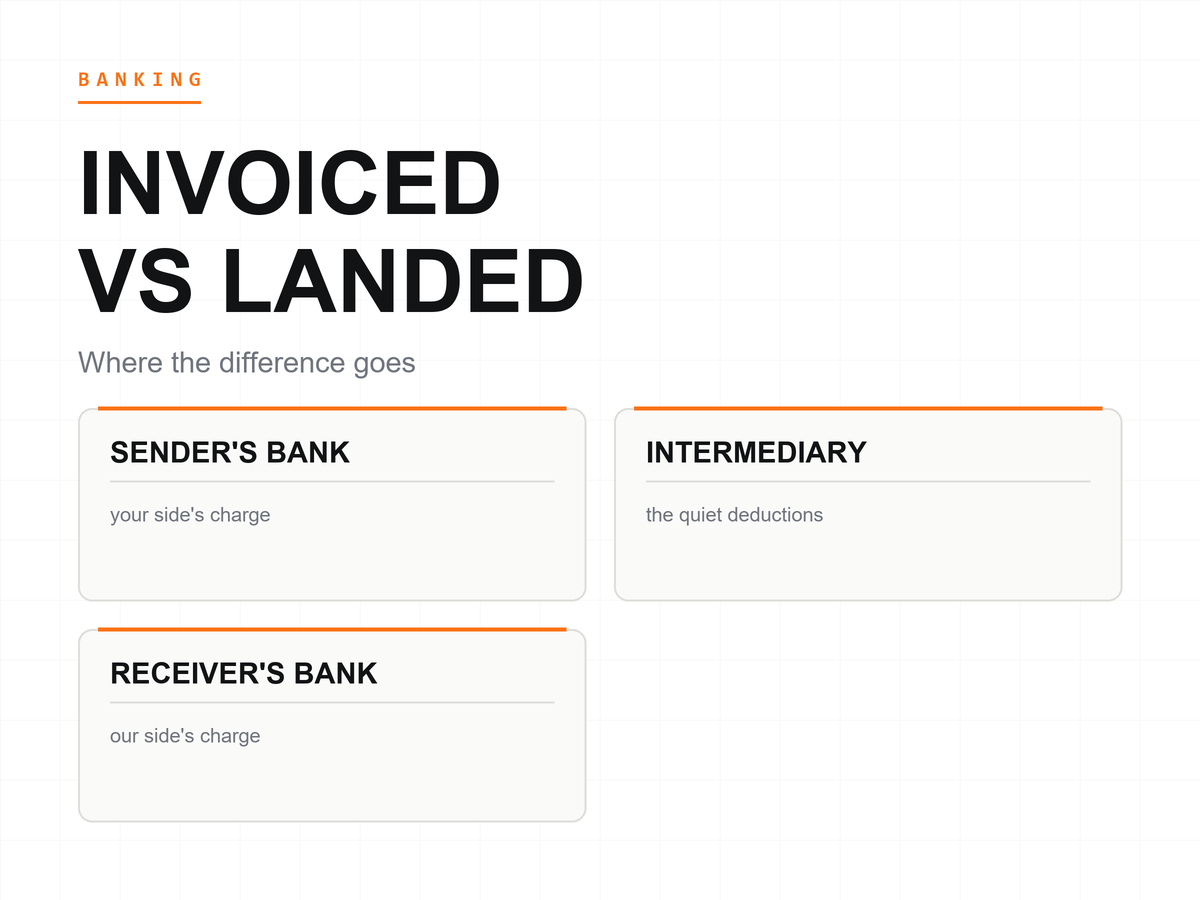
Kwota na fakturze i kwota, która dociera na konto, rzadko są tą samą wartością. Banki na trasie płatności transgranicznej potrącają własne opłaty, a ktoś musi pokryć każdą z nich. iFunSmart, fabryka w Guangzhou obsługująca nabywców marek i hurtowych odbiorców w 30+ krajach, widzi, jak importerzy kupujący po raz pierwszy stykają się z tą różnicą; oto gdzie leżą opłaty i kto za co płaci.
Ostatnia aktualizacja: 9 października 2026.
Wysłane to nie to samo co otrzymane
Płatność transgraniczna rzadko przebiega po linii prostej. Wychodzi z Twojego banku, przechodzi przez system płatności i dociera do naszego, a każda instytucja, która ją obsługuje, może pobrać opłatę za obsługę. Opłaty są potrącane z samego przelewu, więc na konto odbiorcy wpływa mniej, niż bank wysyłający przekazał. Ta różnica jest normalna. To nie błąd ani marża dostawcy; to koszt działania trasy, który pojawia się przy każdej płatności transgranicznej.
Część tego kosztu ma nazwę, którą warto znać. Opłata banku pośredniczącego to opłata potrącana przez bank znajdujący się w środku trasy — bank obsługujący płatność między bankiem wysyłającym a bankiem odbierającym, gdy te dwa banki nie rozliczają się ze sobą bezpośrednio. Płatność kierowana przez większą liczbę pośredników przechodzi przez więcej rąk, a każdy pośrednik może pobrać swoją część. Dlatego dwie płatności tej samej wielkości, wysłane w różne dni, mogą wpłynąć w różnych kwotach.
Gdzie na trasie znajdują się opłaty
Opłaty gromadzą się w trzech punktach. Twój bank pobiera od Ciebie opłatę za wysłanie, zwykle potrącaną w momencie przelewu. Banki pośredniczące po drodze mogą potrącać swoje opłaty za obsługę z płatności w trakcie jej przechodzenia, warstwa po warstwie; im dłuższa trasa, tym więcej warstw może napotkać. Bank odbierający pobiera opłatę od odbiorcy — na naszym końcu nasz bank nalicza swoją opłatę na konto, które przyjmuje płatność.
Żadna z tych opłat nie należy do dostawcy. Nie ustalamy ich, nie pobieramy ich i nie możemy ich odstąpić. Nabywca kontroluje sposób rozliczenia, który decyduje, kto pokrywa każdą z opłat, a sposób ten wybiera się przed wysłaniem płatności.
Trzy sposoby podziału opłat
Płatności w handlu transgranicznym są zwykle wysyłane w ramach jednego z trzech sposobów rozliczenia. Pierwszy: wysyłający pokrywa całą trasę — Twój bank pobiera od Ciebie kwotę obliczoną na pokrycie całej drogi, więc na konto odbiorcy wpływa co do zasady to, co wyszło z Twojego. Drugi: podział — każda strona płaci własnemu bankowi, a potrącenia pośredników są odejmowane od płatności w trakcie przelewu. Trzeci: odbiorca pokrywa resztę — płatność dociera pomniejszona o potrącenia na trasie, a konto odbiorcy ponosi wszystko, czego strona wysyłająca nie pokryła.
Banki oznaczają te sposoby kodami literowymi na formularzu przelewu, a kody różnią się w zależności od banku — różne instytucje mogą używać różnych liter na to samo pojęcie. Czytaj formularz, a nie etykietę. Zapytaj, jaki sposób rozliczenia oznacza dany kod i co ten sposób robi z kwotą, która wpływa.
Który sposób rozliczenia powinien wybrać nabywca kupujący po raz pierwszy?
To pytanie do Twojego banku, a nie zasada z artykułu. Każdy sposób przenosi tę samą klasę opłat do innej kieszeni; żaden nie sprawia, że opłaty znikają. Wynik zmienia arytmetyka, którą wykonasz z góry. Zapytaj, jaka kwota netto wpłynie przy każdym sposobie, i porównaj. Nabywca, który wysyła płatność w ramach sposobu pomniejszającego kwotę otrzymywaną, powinien spodziewać się rozmowy o brakującej kwocie; nabywca, który chce, aby na konto odbiorcy wpłynęła pełna kwota z faktury, powinien wybrać sposób, który to zapewnia, i zaakceptować większy wydatek po stronie wysyłającej.
Jak zachować więcej z wysyłanej płatności
Kilka nawyków ogranicza to, co wycieka na trasie. Pytaj o kwotę netto — kwotę, która zostanie uznana na koncie odbiorcy — a nie o kwotę, którą wysyłasz; to jedyna kwota, która ma znaczenie dla towaru. Następnie zapytaj, czy dla korytarza płatności, do którego płacisz, istnieje trasa z mniejszą liczbą pośredników, ponieważ mniej rąk zwykle oznacza mniej potrąceń. A przy pierwszej płatności o istotnej wielkości zadaj te same pytania obu bankom, zanim cokolwiek zostanie przesłane: strona wysyłająca odpowiada za swoje opłaty, a strona odbierająca może odpowiedzieć tylko za nasze.
Po naszej stronie sprawa jest prosta. Opłaty po stronie odbierającej należą do naszego banku, a my nie podajemy cenników opłat bankowych — stawki różnią się w zależności od instytucji, cennik Twojego banku rządzi Twoją stroną trasy, a liczby, które mają znaczenie, to te podane przez same banki.
Zapisz sposób rozliczenia przed wysłaniem płatności
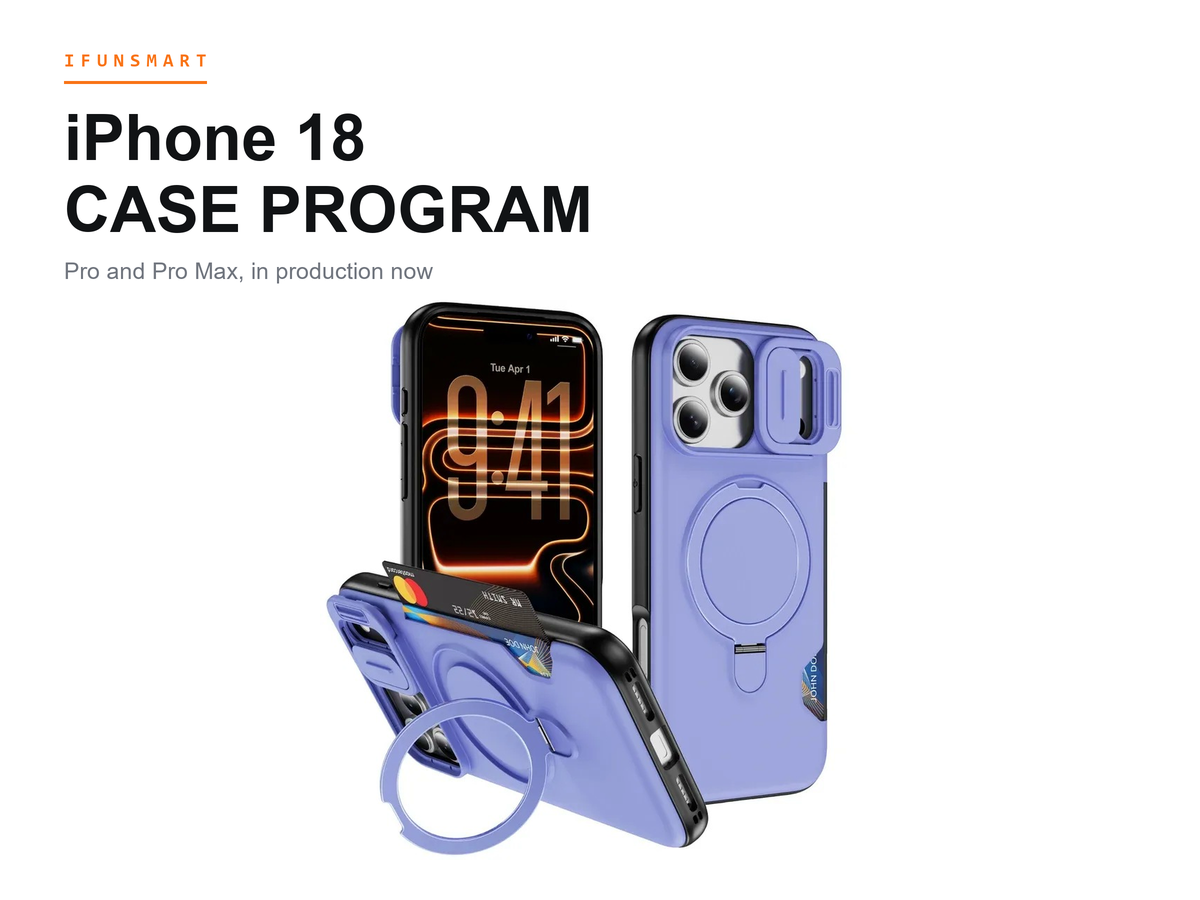
Podział, który istnieje tylko w rozmowie, nie chroni żadnej ze stron. Gdy sposób rozliczenia jest nazwany w potwierdzeniu zamówienia, obie strony wiedzą, jakiej kwoty netto się spodziewać, a różnica między fakturą a awizem uznania jest odczytywana jako zdarzenie na trasie, a nie spór. Ćwiczenie jest krótkie. Weź listę produktów stojącą za pierwszą płatnością i zapisz ustalenie dotyczące opłat na tej samej stronie co nazwane pozycje. Podział działa tak samo niezależnie od tego, czy płatność obejmuje etui z podstawką z listy — przezroczyste etui MagSafe dla iPhone 18 Pro — czy szerszy asortyment z katalogu; liczy się to, że ustalenie i pozycje znajdują się w jednym dokumencie, w którym skarbnik, księgowy lub urzędnik celny może je później znaleźć.
Częste pytania nabywców
Dlaczego kwota wpływająca zmienia się z płatności na płatność?
Ponieważ trasa nie jest pod Twoją kontrolą. Banki korespondenci mogą kierować płatność inaczej przy każdym przelewie, a korytarz, który ostatnim razem rozliczył się przez jednego pośrednika, tym razem może rozliczyć się przez innego. Właśnie dlatego o kwotę netto należy pytać przy każdej płatności, a nie zakładać ją na podstawie poprzedniej.
Czy sposób rozliczenia zmienia to, jakie opłaty pobiera trasa?
Przeważnie zmienia to, kto płaci, a nie to, ile się pobiera. Banki na trasie stosują własne cenniki niezależnie od etykiety na formularzu, a sposób rozliczenia decyduje, która strona pokrywa każdą opłatę. Niektóre banki wyceniają nawet własną opłatę inaczej w zależności od wybranego sposobu rozliczenia — to kolejny powód, by zapytać każdy bank, ile pobierze w ramach tego, który zamierzasz zastosować.
O co nabywca powinien zapytać każdy bank przed wysłaniem?
Zapytaj swój bank, jakie sposoby rozliczenia oferuje na formularzu przelewu, jaka jest jego własna opłata przy każdym z nich i jaką kwotę netto może podać dla konta odbiorcy. Dostawcę zapytaj wyłącznie o dane odbiorcy, ponieważ opłata banku odbierającego jest odpowiedzią banku odbierającego. Zestaw ze sobą oba zestawy odpowiedzi, a podział wybierze się sam.
Co zrobić teraz
Wykonaj te sprawdzenia raz, a będą obowiązywać dalej. Wybierz sposób rozliczenia ze swoim bankiem, poproś obie strony o podanie kwoty netto i zapisz podział w potwierdzeniu zamówienia obok nazwanych pozycji — niezależnie od tego, czy te pozycje zaczynają się od etui w wykończeniu dymnym dla iPhone 18 Pro Max, czy od pełnego planu półki. Pierwsza płatność to najtańszy moment na ustalenie sposobu rozliczania opłat. Każda późniejsza płatność dziedziczy to, co ustali pierwsza.
Wyślij iFunSmart listę pierwszego zamówienia i sposób rozliczenia, który zamierzasz zastosować, a my ujmiemy podział w jednym pisemnym potwierdzeniu.
Apple i iPhone są znakami towarowymi Apple Inc. iFunSmart jest niezależnym producentem etui i akcesoriów do telefonów i nie jest powiązany z Apple, autoryzowany przez Apple, sponsorowany przez Apple ani popierany przez Apple.